18% 涨幅!高净值移民必须重视的国际医疗险大坑
当高净值家庭权衡移居迪拜或里斯本,评估搬迁成本时,最先讨论的往往是税率与投资门槛。医疗保险通常后置,常常被视作次要考量。但这笔开支每年都会产生,如今其上涨速度已远超通胀水平。
瑞士医疗咨询机构 SIP Medical Family Office 于 10 月 1 日发布的医疗成本指数,量化了这一上涨趋势。在今年与去年均纳入统计的 50 个国家内,高端国际私人医疗保险(IPMI)保费平均上涨 18%。
该指数统计当地居民购买此类保险的费用,在全部 60 个统计国家中,多个富豪移民热门目的地高居保费榜单前列。与此同时,部分全球富裕国家反而排在榜单靠后位置。
指数统计口径
这份指数并不统计医院账单,而是核算保险报价。研究人员在每个国家选取三类固定人群模型获取报价:35 岁英国男性、50 岁美国女性、24 岁印度女性。
Cigna Global、AXA Global Healthcare 等七家国际保险公司,为每组人群模型提供无免赔额的顶级保障方案报价。
一个国家的得分是所有报价的平均值,包含保险印花税。由于每年选用的人群年龄保持不变,保费变动仅来自保险公司调价,而非投保人年龄增长。
该机构首席执行官 Kevin Bürchler 表示,18% 这个核心数据是 “各国涨幅的平均值”,属于非加权统计。也就是说,一个小型市场的波动,权重等同于美国 33% 的涨幅或是日本 3% 的涨幅。
保费并非衡量医疗价格的完美指标,其中还包含保险公司运营成本以及外籍客户理赔数据。报告提示,不能简单将保费涨幅等同于纯粹的医疗通胀。报告指出,保费上涨 “并不代表单项诊疗费用上涨 18%”,背后驱动因素包括人口老龄化、人均寿命延长、医疗服务使用率提升,以及预防医学与长寿医疗需求增长。
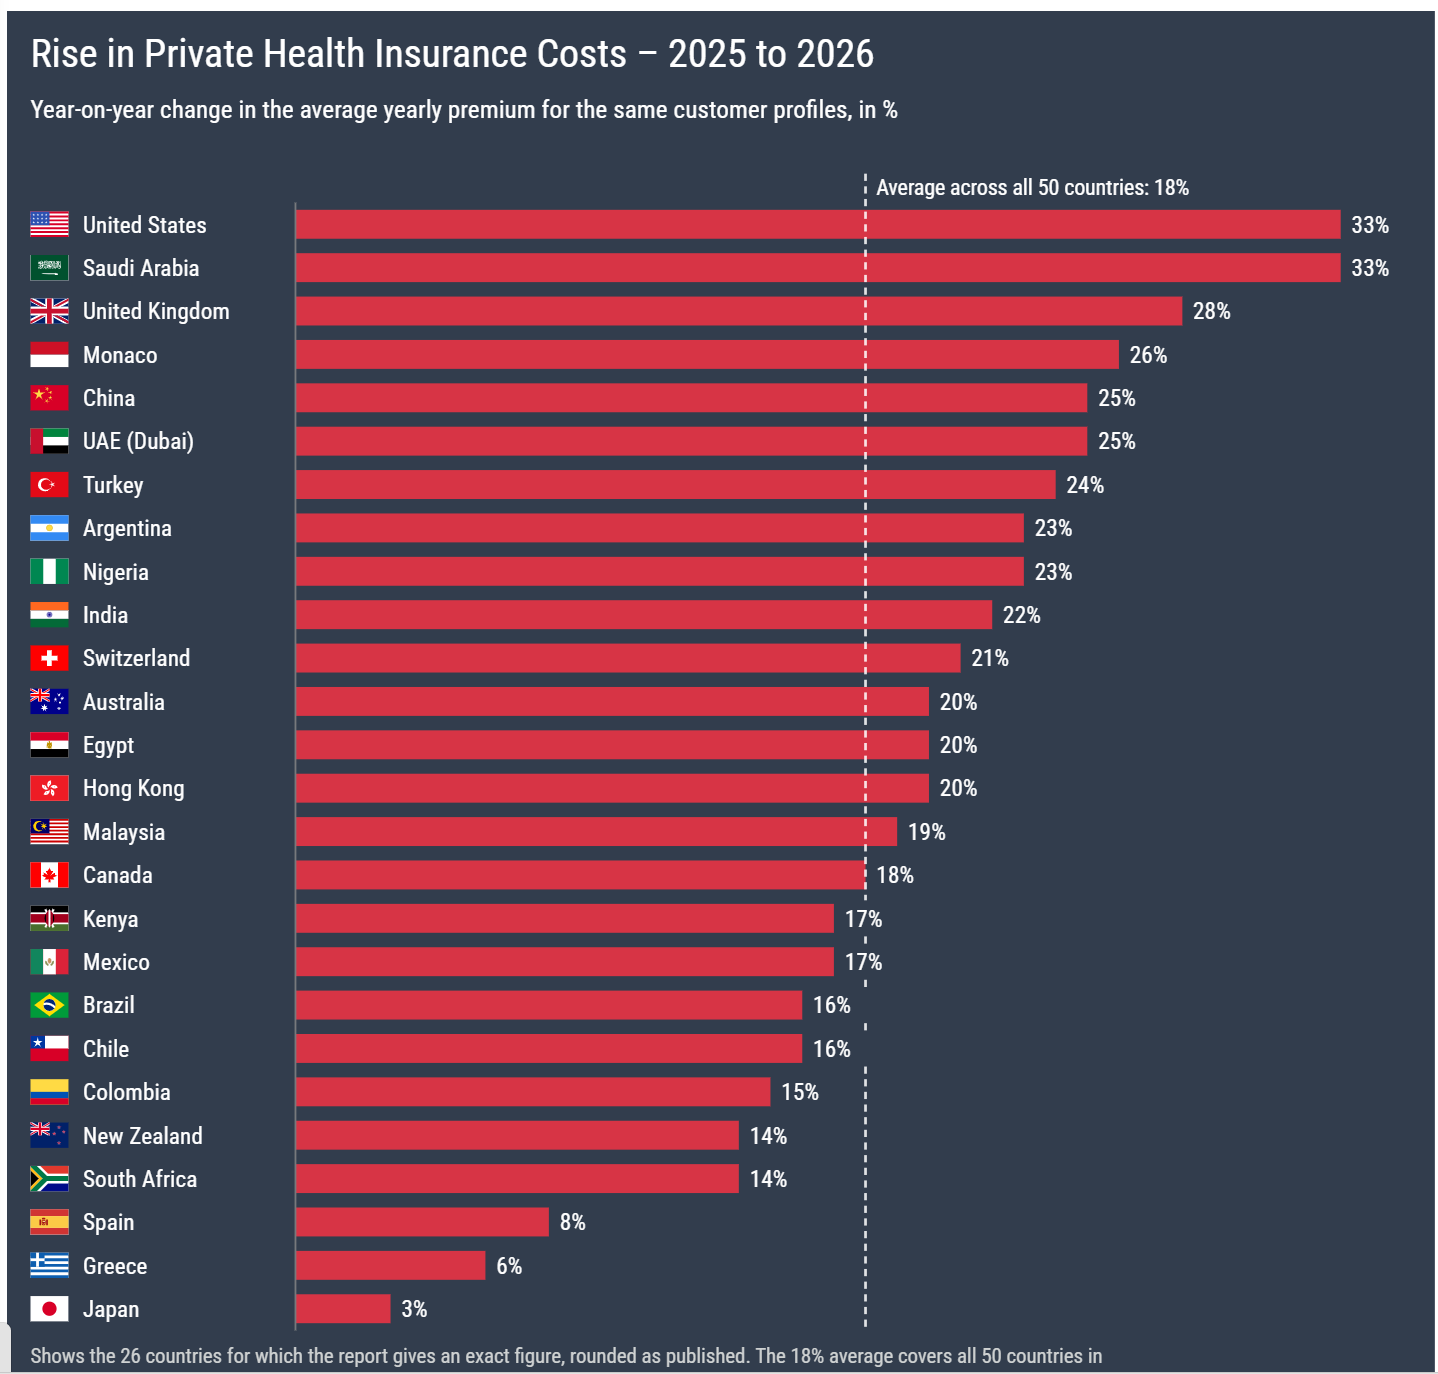
2025–2026 私人医疗保险保费上涨情况
这些数据统计的是市场顶端产品。带有免赔额或是区域限定保障的保单价格更低。因此该指数更适合用于国家之间横向对比,而非直接当作报价清单。该指数发布方同时为客户提供国际私人医疗险咨询服务,旗下还有在欧盟与英国持有保险中介牌照的关联公司,因此在其所评估的保险产品上存在商业利益。
富人流向之处,保费随之上涨
保费最贵的五大市场和去年保持一致。美国居民购买高端医疗险年均保费 23987 美元,位居第一;其次是中国香港(19353 美元)、新加坡(17613 美元)、中国(15235 美元)、英国(14987 美元)。
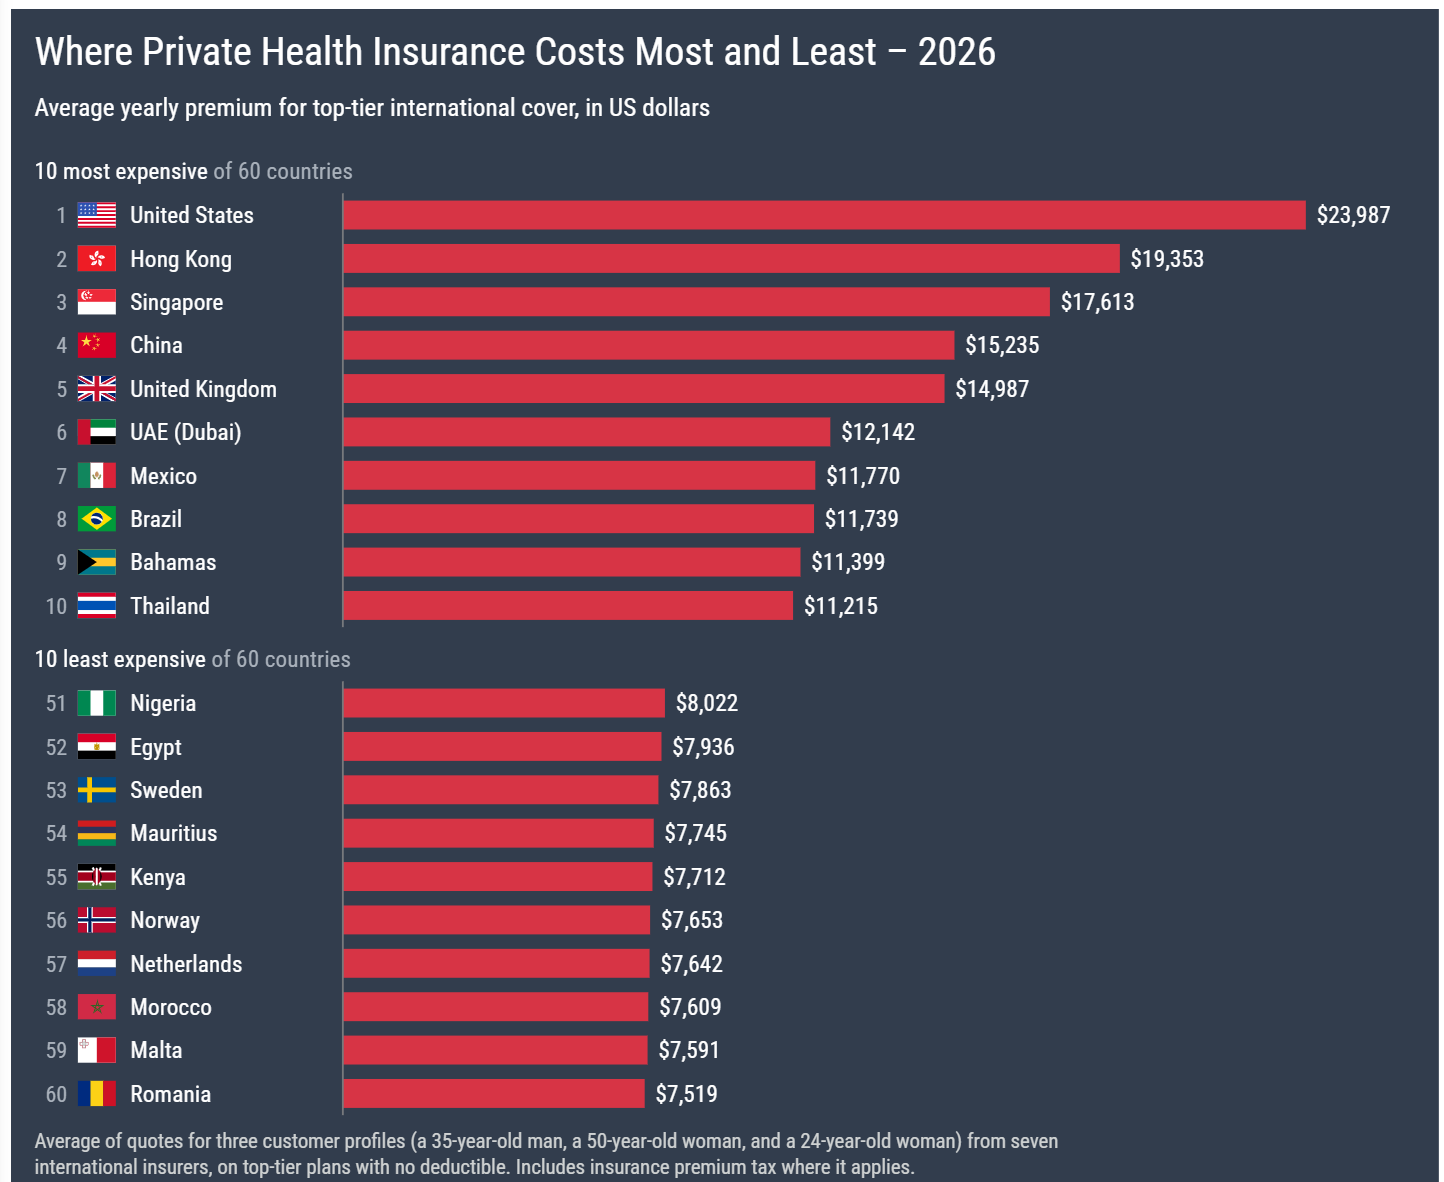
2026 私人医疗险成本高低地区一览
指数中代表阿联酋的迪拜,保费涨幅 25%,排名从第 10 位升至第 6 位,年均保费 12142 美元。沙特阿拉伯保费涨幅同样达到 33%,与美国并列本次统计最高涨幅。
报告称,上述多个市场同时也是全球流动高净值人群首选目的地。中国香港、新加坡、阿联酋均位列保费前六名;瑞士排名第 12 位,涨幅 21%;摩纳哥第 23 位,涨幅 26%。
在 Kevin Bürchler 看来,富裕人群与企业家持续涌入,“刺激高端医疗基建、医疗品质与服务的需求和投入,同时有可能推高价格”。但报告作者并未断言二者存在必然因果关系。
监管力度同样会影响保费。日本保费仅上涨 3%,为本次指数最低涨幅;希腊涨幅 6%,尽管希腊黄金签证依旧是欧洲热门项目。报告认为,医疗服务商收费受到严格监管的市场,保费涨幅往往更平缓。这和美国形成鲜明对比:美国医疗机构自主定价,保费上涨三分之一。
富裕国家,低廉保费
挪威、荷兰、瑞典均属于全球高收入国家,却全部跻身保费最低的十大市场。墨西哥(第 7 位)、巴西(第 8 位)、泰国(第 10 位)保费反而高于瑞士。
报告援引世界银行数据:挪威人均医疗支出约 8300 美元,大约是泰国的 25 倍。但挪威居民购买高端私人医疗险的费用,依旧比瑞士低约三分之一。
私人保险在挪威与荷兰属于补充保障,并非就医主要渠道。报告介绍,挪威公共医疗体系已经可以帮居民规避巨额住院账单;荷兰法规规定,即便是私人就医患者,看专科医生通常也需要家庭医生转诊。
泰国和巴西的情况则截然相反。日常门诊费用低廉,但外籍人士依赖私立医院。报告提醒,泰国部分国际知名私立医院的住院费用,“很快就会和部分最贵国家持平”。被曼谷低廉生活成本吸引的退休人士,要预留接近瑞士水平的保险预算。
保费里隐藏的税费
在欧洲部分地区,保费中有一部分款项并不会流向医疗机构。报告列出 9 个需要征收保险印花税的欧洲市场:希腊税率最高为 15%,法国 14%,英国 12%;这份指数统计的各国保费已经包含该项税费。
税费直接改变榜单排名。《投资移民知情者》测算,如果剔除这 9 个市场的税费,希腊将从第 16 位降至大约第 33 位,不含税基础保费约 8934 美元(含税为 10274 美元);法国会从第 36 位下滑至约第 52 位。
Kevin Bürchler 承认,剔除税费 “确实会改变榜单排名”,但指数保留税费,理由是 “消费者购买私人保险就医时,最终需要承担这笔税费”。
对于计划移居雅典的家庭,含税金额才是真实支出。但如果要评估希腊本土医疗本身的成本,则应当参考税前保费,该口径下希腊保费水平接近意大利、葡萄牙,略高于澳大利亚。
护照国籍,不决定保费
加勒比地区五个投资入籍(CBI)国家中,有三个首次纳入这份指数,三者保费水平几乎没有差别:安提瓜和巴布达排名 27 位,9380 美元;圣基茨和尼维斯第 28 位,9352 美元;格林纳达第 30 位,9293 美元。
其中安提瓜与格林纳达,在三组人群模型里有两组报价完全一致。Kevin Bürchler 解释,部分保险公司将加勒比国家划为同一个定价区,另一些公司单独定价,差异很小。当地私人医疗成本与就医模式相近,“差距微乎其微,不具备参考意义”。
对于投资入籍申请人而言,更关键的一点:保费按居住地判定,而非国籍。很多投资人根本不在加勒比岛屿常住;一位持有格林纳达国籍、定居迪拜的申请人,保费按照迪拜居民标准核算。不过指数中某家保险公司提到,国籍也会对定价产生影响。
打算实际移居当地的人,要把这份加勒比地区保费视作底价。所有报价不含美国医疗保障;报告提到,岛上居民遇到复杂病症时经常赴美就医,如果把美国保障纳入保单,保费会大幅上涨。
年长移居者保费压力最大
年龄会进一步拉大保费差距。在绝大多数市场,50 岁美国女性模型保费约为 35 岁英国男性模型的 1.4 倍;美国市场该女性模型年保费高达 34391 美元。由于人群模型还存在性别、国籍差异,保费差距不完全来自年龄,但年龄推高保费的趋势十分明确。
迪拜属于特例。35 岁男性模型保费仅排第 13 位,低于希腊;但两组女性模型保费均排第 6 位,其中 50 岁女性保费是该男性模型的 1.8 倍。报告归因于阿联酋分级医院体系,以及当地监管规则:保险公司可针对既往病症上调保费,但不得直接拒保。
本次选取的人群模型最高年龄仅 50 岁,没有针对退休人群的参考基准。退休群体面临更大难题:能否成功投保。购买私人医疗险需要申报既往病史,报告提示,已有病史可能造成保障除外责任,甚至直接拒保。
报告认为国际医疗险的核心价值在于保障可迁移性。本土私人保单通常绑定居留身份,一旦移居海外就会失效;而国际私人医疗险(IPMI)可以跟随投保人转移。
迪拜要求居民必须持有医疗保险,但报告指出外籍人士普遍认为当地强制基础保障额度不足;大部分国际医疗险会覆盖该基础保障,满足签证要求。泰国长期居留签证(LTR)要求申请人持有保额不低于 5 万美元的保单。满足签证最低投保要求,和购买家庭实际可用的保障,是两回事。
移居规划里的医疗成本测算
Kevin Bürchler 认为,医疗质量与私人医疗成本,正在成为家庭选择移居地时 “越来越重要的考量因素”。如果你正在规划移居,医疗成本也列入清单,可以参考下面的方法合理预估:
单独获取报价。指数里三类人群只是参考标尺,不是实际报价单。一对 62 岁夫妇计划搬去里斯本,保费会完全不同。敲定移民项目前,按照真实年龄与目标定居国获取专属报价。
做好保费上涨预期。保费单年平均上涨 18%,美国、沙特涨幅达 33%。预算要预留涨价空间,不要假设当前保费永久不变。
尽早确认是否需要美国保障。所有报价均不含非美国居民在美国接受治疗的保障。很多加勒比居民重病会赴美就医,如果也有这个需求,保费会显著增加。
区分签证最低保单和实用保障。能顺利通过移民官审核的保单,保障力度往往远低于住院时真正需要的保障。
考虑免赔额。指数所有报价均为零自付的顶配方案。希腊部分居民只投保大病险;墨西哥部分居民日常门诊自费,保险仅覆盖住院。
趁身体健康时投保。保险公司投保阶段会核查既往病史,身体健康时更容易买到优质保单,确诊疾病后投保难度大幅上升。