美国地方富人税浪潮:华盛顿特区 3% 投资收益附加税提案深度解析
华盛顿特区议会将于 10 月 16 日就增收方案举行听证会,其中包含对特区高收入群体投资所得征收 3% 附加税的提案。第 1 选区议员 Brianne Nadeau 提交的法案规定:单身申报人调整后总收入超过 40 万美元、夫妻联合申报超过 50 万美元,即适用该税种。
特区 8 月失业率达 5.7%,为全美最高。过去一年,华盛顿特区流失 27000 个就业岗位,降幅 3.6%,是劳工统计局统计的全美 50 州及特区中唯一出现就业萎缩的地区。
议会议长 Phil Mendelson 并不急于通过加税方案。据 Axios 报道,他在周一新闻简报会上明确表态:“我不想在这里说我们将要加税。”City Cast DC 也援引其发言称,今年秋季不会就任何增税法案进行投票。
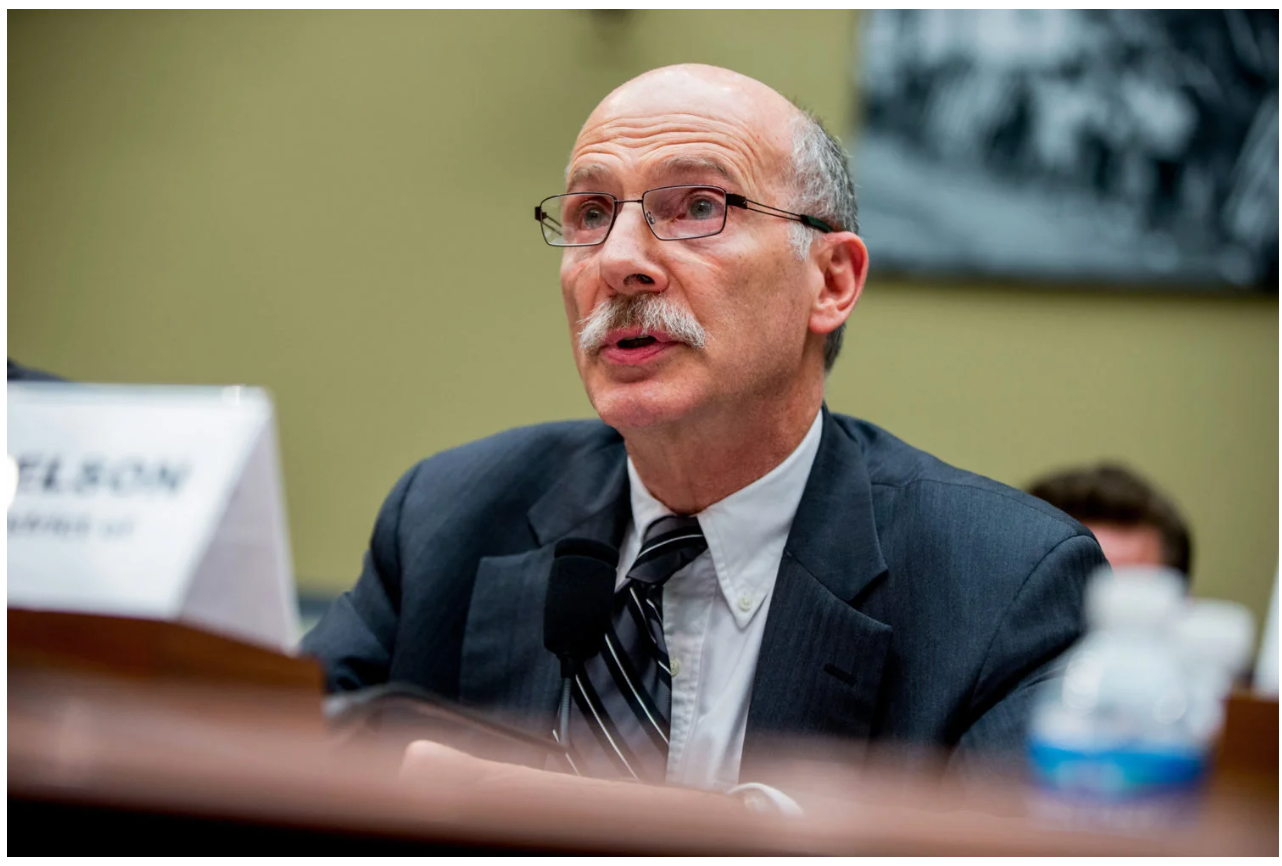
议会议长 Phil Mendelson
联邦版本参照蓝本
Nadeau 于 7 月推出《2026 年财富收益税修正案》,参照联邦 3.8% 净投资收入税(NIIT)框架设计,该联邦税种自 2013 年实施。两项税制的计税基数均取以下二者中较小值:净投资收益,或是纳税人收入超出起征门槛的差额部分。
Nadeau 办公室举例:一个家庭劳动收入 48 万美元、投资收益 4 万美元,仅对超出门槛的 2 万美元征收 3%,税额 600 美元。
应税收入包含资本利得、股息、利息、租金、特许权使用费、非合格年金,以及所有者被动经营业务产生的收入。工资、社保福利、主动经营所得、合格退休计划分配款不在征税范围内。自住房收益同样豁免,单身申报人豁免额度 25 万美元,夫妻联合申报 50 万美元,与联邦标准一致。
与联邦税制不同,华盛顿特区方案将其他州发行市政债券利息纳入应税范围;联邦国债利息除外,特区无权对此征税。部分不完全赠与非授予人信托产生的收入,将归属于出资设立信托的纳税人。纽约州、加州已分别在 2014 年、2023 年引入同类规则,用来应对长期被高税州居民用来规避州所得税的信托架构。
遗产与信托的起征门槛仅 1.6 万美元。法案适用于 2025 年 12 月 31 日后的纳税年度,若按原文通过,今年已经实现的资本收益也要追溯征税。
所有起征门槛不随通胀上调。联邦个人 NIIT 起征点自 2013 年至今从未调整。美国纳税人联盟基金会测算,当年设定的夫妻联合申报 25 万美元门槛,折算至 2026 年约等于 36 万美元。
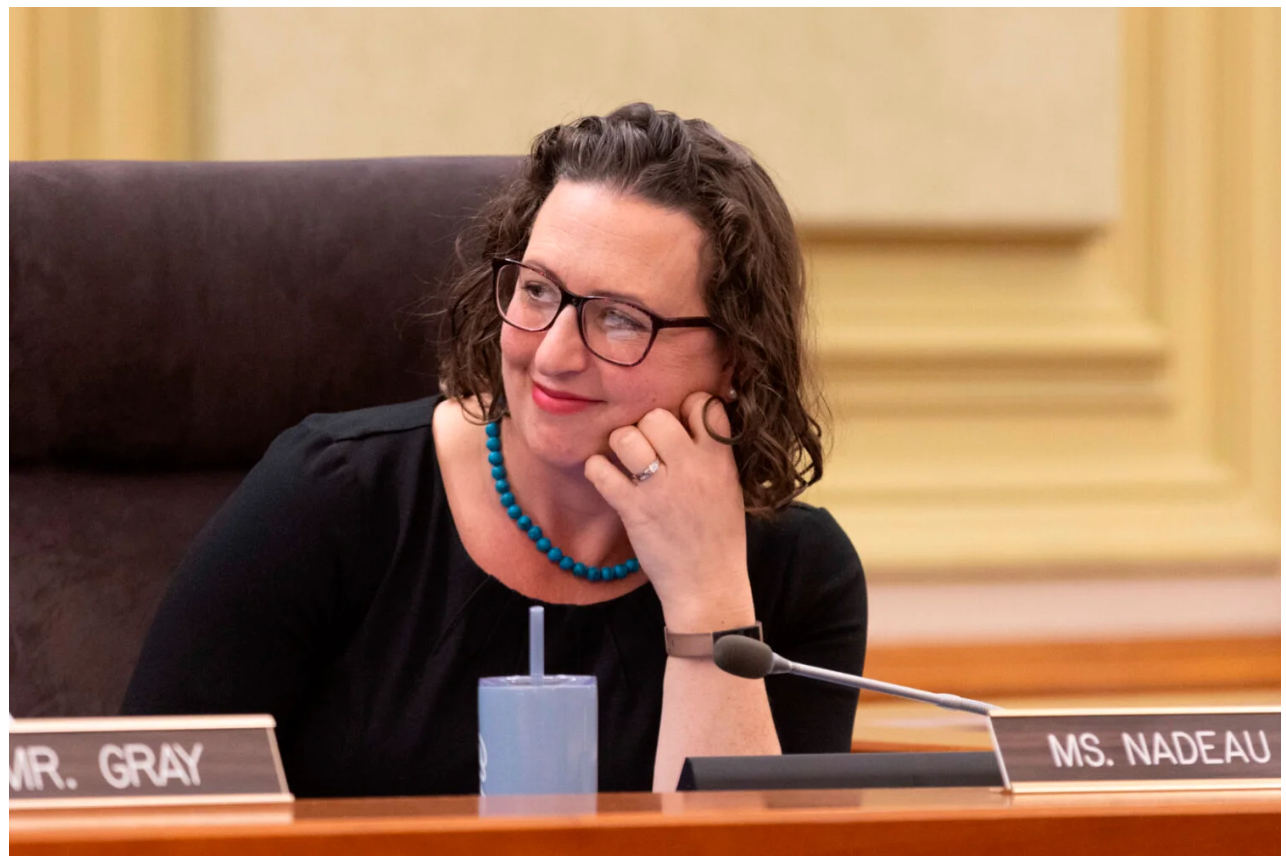
法案发起人、第 1 选区议员 Brianne Nadeau
最高税率
Axios、City Cast DC 都将该提案称作 “财富税”,但它仅对资产产生的收入征税,不对资产本身征税。这一点区别于挪威、西班牙按年度净资产征收的财富税,也不同于加州拟议一次性征收的 5% 亿万富豪税。
应税收入超 100 万美元的居民,该附加税将叠加在华盛顿特区 10.75% 最高个人所得税率之上,投资所得边际税率升至 13.75%。据税务基金会数据,加州最高税率 13.3%,为全美各州最高。
叠加联邦税负后,特区百万富翁长期资本利得扣除前综合法定最高税率可达 37.55%。利息及短期资本利得联邦最高税率 37%,综合税率最高可达 54.55%。长期资本利得综合税率 = 联邦 20% 资本利得税 + 3.8% NIIT + 特区 13.75%。
财政收入预估
Nadeau 办公室引用特区收入分析局非正式测算:首年可增收近 2 亿美元,之后每年增收超 1 亿美元。正式财政影响报告,要等待听证会之后的委员会报告。
马里兰州自 2025 年,对联邦调整后总收入超过 35 万美元纳税人的净资本利得征收 2% 附加税;明尼苏达州自 2024 年对 100 万美元以上净投资收入征收 1% 附加税。更西侧的华盛顿州,针对百万以上收入的 9.9% 税收原定 2028 年落地,但目前面临宪法诉讼与废除提案。
华盛顿特区法案对部分年度居民采用与明尼苏达州相似的计算方式:先按全年居住在特区计算附加税,再按归属特区的投资收益比例折算税额。
反对声音
将于明年 1 月卸任的市长 Muriel Bowser 向《华盛顿信息者报》表示,不支持继续加税。地区商业团体同样反对该项附加税。华盛顿大都会贸易委员会及多家机构在 6 月信函中提醒议员:个人与企业 “仅需搬迁数英里,即可跨辖区规避税负”。
该信函针对法案早期版本,当时门槛设定为 20 万 / 25 万美元。City Cast DC 报道,批评者称旧方案会波及 25 万收入家庭;本次正式提交的法案直接将门槛翻倍。
12 月截止期限
议会两年任期将于 12 月到期。任何法案若在此前未能通过议会审议,将自动失效,新一届议会需要重新提案。
Axios 将本次秋季辩论定性为下一年预算的铺垫,这大概率是 Janeese Lewis George 上任后的首份预算。这位第 4 选区议员自认属于民主社会主义者,在 6 月民主党市长初选中胜出,City Cast DC 称她支持以工薪家庭减负为导向的财富税。
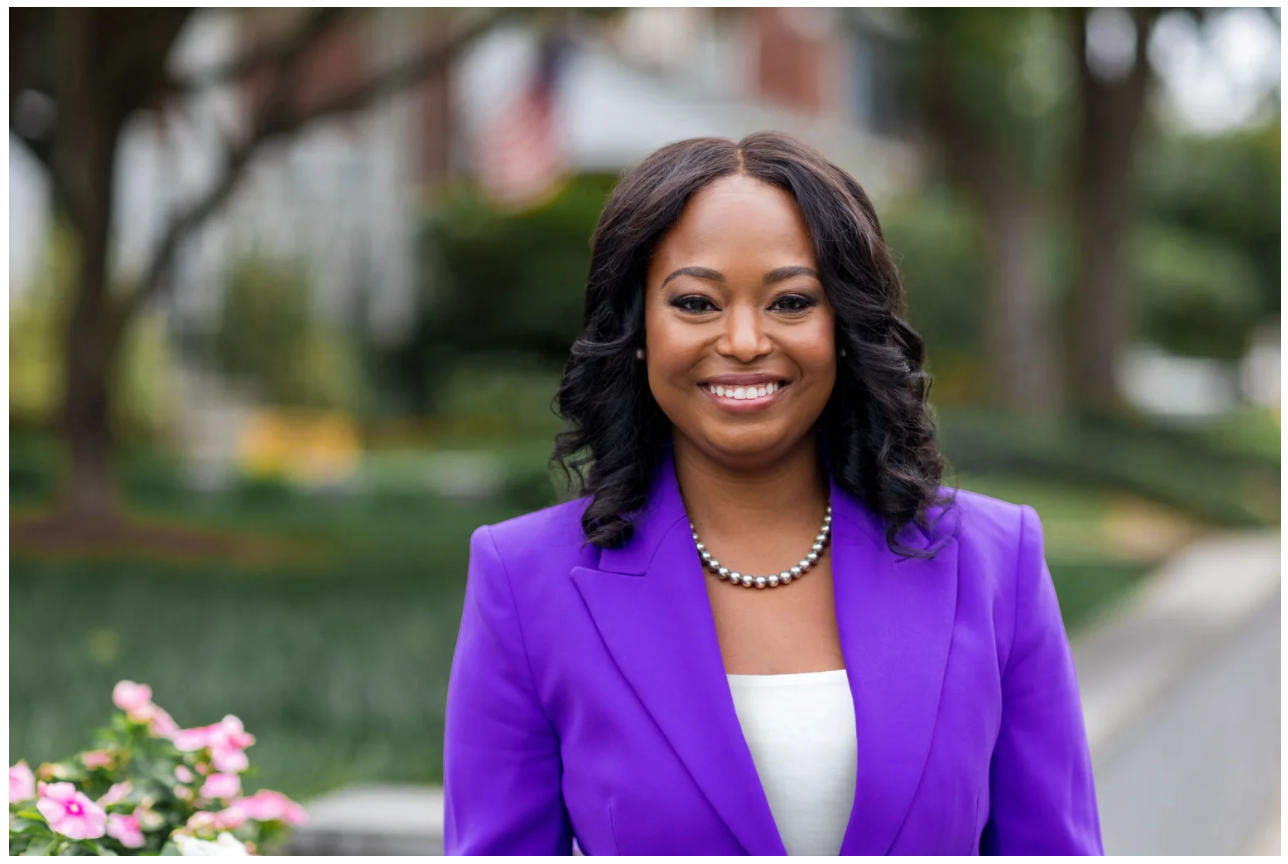
Janeese Lewis George
议会通过的法案,还需要经过《地方自治法案》下的国会审查,国会拥有 30 个立法日的否决权。国会今年 2 月就动用过这项权力:众议院 215:210、参议院 49:47 通过决议,废除特区一项临时法案,该法案原本让特区脱离《大而美法案》部分条款。总统 Donald Trump 于 2 月 18 日签署决议。众议员 Eleanor Holmes Norton 此前表示,国会历史上从未推翻特区增收类法案。Mendelson 则主张,参议院投票时间已经超出审查窗口期。
第二套房税
City Cast DC 报道,Mendelson 与第 3 选区议员 Matt Frumin 均提出过第二套住房征税方案。议长团队称其提案更多是引发行业讨论的草案。Axios 披露其中一版方案:非自住房的高端房产每年征收 2.5%,预估四年可筹集 1.3 亿美元。
Lesperance & Associates 创始人 David Lesperance 将华盛顿特区归入纽约、旧金山一类城市:“各地政府都在寻找新增税源,支撑市政公共服务。” 他认为政策制定者必须考量征税对象会如何应对。
通过豪宅空置税(pied-à-terre tax),华盛顿特区可以抓住大量富有非居民在首都购置房产、用于游说办公居住的现状。而提高销售税,会同时影响本地居民与外来访客。
特区已经启用普适性增收手段:依据 2024 年议会通过、去年修订的预算法案,一般销售税率自 10 月 1 日由 6% 上调至 7%。
投资附加税叠加第二套房税,将覆盖两类人群的迁移选择:留在特区的人缴纳投资附加税;把户籍迁至佛罗里达、但保留乔治敦联排别墅的人,则可能缴纳第二套房税。
迁移退出路径
波托马克河对岸就是附近税负最低的迁出目的地:弗吉尼亚州,17000 美元以上收入征收 5.75% 所得税,无投资附加税。里士满州议员今年提出百万富翁税级与州版 NIIT,但均未通过;百万富翁税相关法案转入 2027 年议会继续审议。
仅仅纸面变更地址不足以完成迁出。特区规则:只要年度内曾在特区拥有户籍,或在当地持有房屋居住满 183 天,即被认定为特区税务居民。
2024 年,总检察长 Brian Schwalb 办公室向 Michael Saylor 以及 MicroStrategy(现已更名为 Strategy)追回 4000 万美元和解款。双方均否认存在不当行为,该案指控 Saylor 居住在乔治敦顶层公寓,却虚假申报佛罗里达、弗吉尼亚税务居民身份。Schwalb 办公室称,这是特区新版《虚假申报法》项下首起同类诉讼。
移居海外可以脱离华盛顿特区的征税管辖权。但美国联邦税(含 3.8% NIIT)跟随美国公民全球征税;想要摆脱联邦税负,只能放弃美国国籍,而退籍会触发美国弃籍税。当前美国人放弃国籍的持续数量,处于历史最高水平。